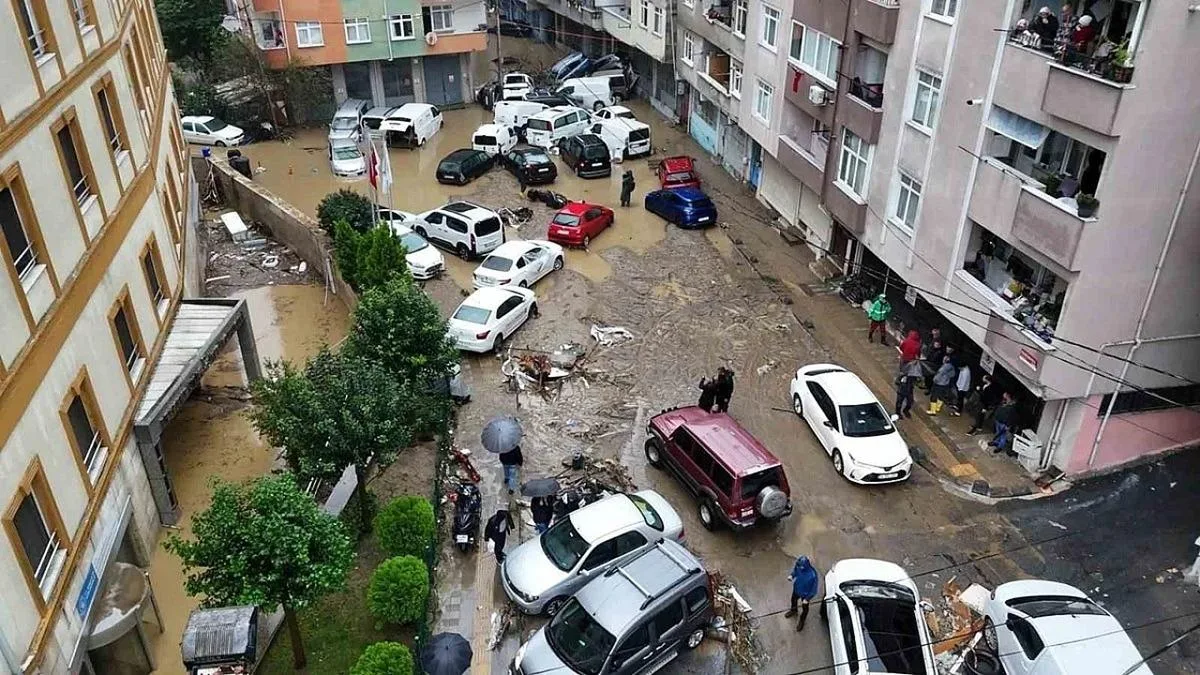

Şiddetli yağış sonrası kent sokaklarını dolduran su, dakikalar içinde araçları yutabiliyor. Akıntıyla savrulan ya da çamur altında kalan otomobiller sıklıkla tamamen kullanılmaz duruma geliyor. Peki bu noktada zarar kimin cebinden çıkar?
Soruya farklı açılardan bakmak gerekiyor: Poliçeniz hangi teminatı sunuyor, araç ne zaman hurda sayılıyor ve sigortanız yoksa hangi kapı aralanıyor? Aşağıda bu soruların yanıtlarını derledik.
Kasko poliçeniz sizi ne kadar koruyor?
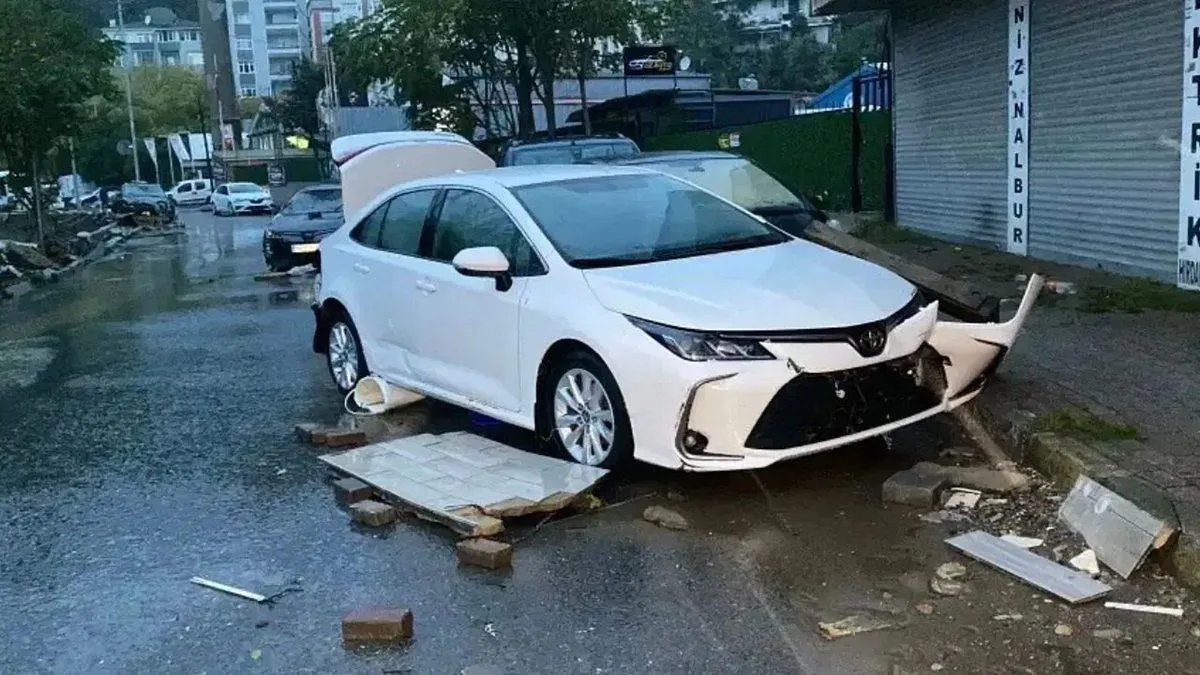
Su baskını kaynaklı zararların en doğal adresi kasko. Yalnız burada kritik bir ayrım var: Sadece poliçe sahibi olmak yetmiyor, sel teminatının sözleşmeye yazılmış olması şart. Kara Araçları Kasko Sigortası Genel Şartları çerçevesinde sel ve su baskını, dar ve standart kapsam için varsayılan bir güvence değil.
- Dar kapsam: Sel güvencesi barındırmaz; ayrıca sözleşme yapılmadıysa kapı kapalıdır.
- Standart kapsam: Şirketten şirkete farklılaşır; ek primle sel klozi eklenmediyse zarar karşılanmaz.
- Genişletilmiş kapsam: Çoğu pakette sel ve su baskını güvencesi hazır olarak sunulur.
- Tam kapsam: Doğal afetler ve taşkınlar hiçbir istisna olmaksızın güvence içindedir.
Bir diğer ayrıntı da "Tenzili Muafiyet". Bu hüküm, hasarın belli bir oranını sigortalıya yükler. Yasal düzenlemeye göre muafiyet kuralı yazılı poliçede en az 14 punto ile yer almalı; küçük yazılmışsa hüküm geçersiz kalır ve ödeme tam yapılır.
Pert kararı ne zaman verilir?
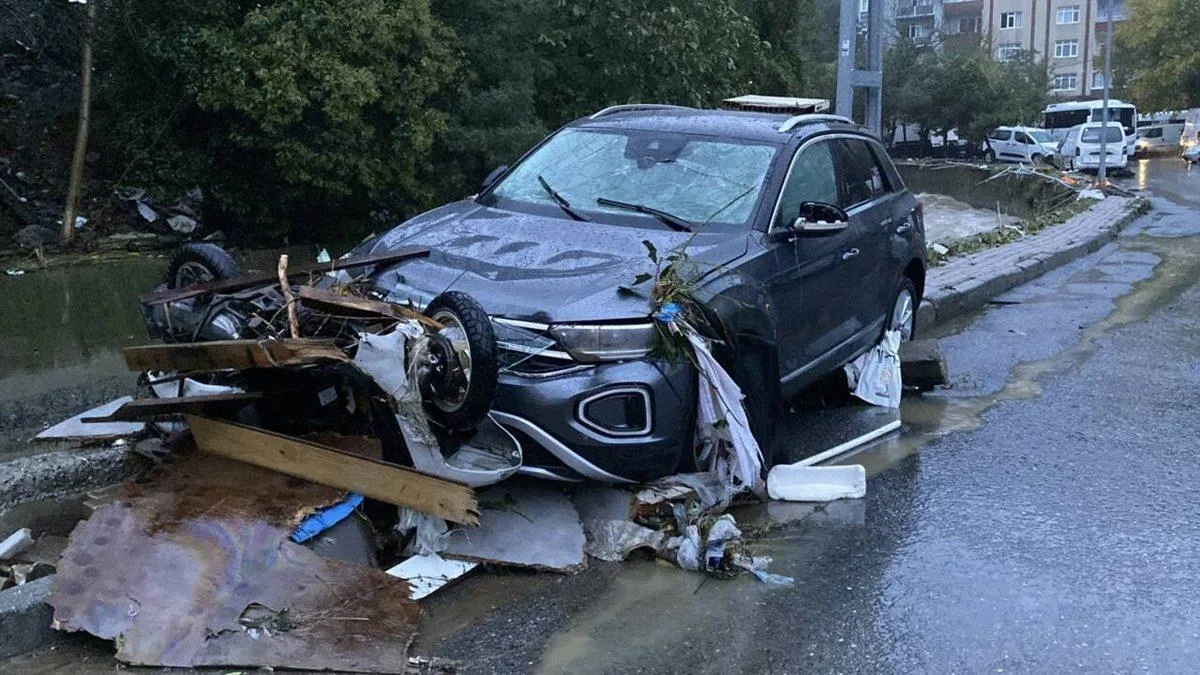
Tamir bedeli aracın güncel piyasa değerini geçtiğinde ya da teknik açıdan düzeltilmesi olanaksızlaştığında araç tam hasar (pert) kabul edilir. Suyun motor bloğunu aşması, kablaj ile elektronik kontrol ünitelerinin çamura gömülmesi gibi tablolar eksperleri genellikle pert yönünde yönlendirir.
Süreçte bilmeniz gereken temel eşikler:
- Hasar öğrenildikten itibaren 5 iş günü içinde bildirim yapılmalı.
- Aracın hurdaya ayrıldığını ya da trafikten çekildiğini gösteren resmî tescil belgesi sunulmadan para ödenmez.
- Sovtaj olarak adlandırılan hasarlı kalıntıyı üstlenme zorunluluğu yok; mülkiyeti sigortacıya bırakıp hasar günündeki tam rayiç bedeli nakit istemek mümkün.
- Ödeme, ekspertiz raporunun sunulmasından itibaren 10 iş günü, ihbardan itibaren ise 45 gün dolunca muaccel olur.
Trafik sigortası bu zararı mı karşılıyor?
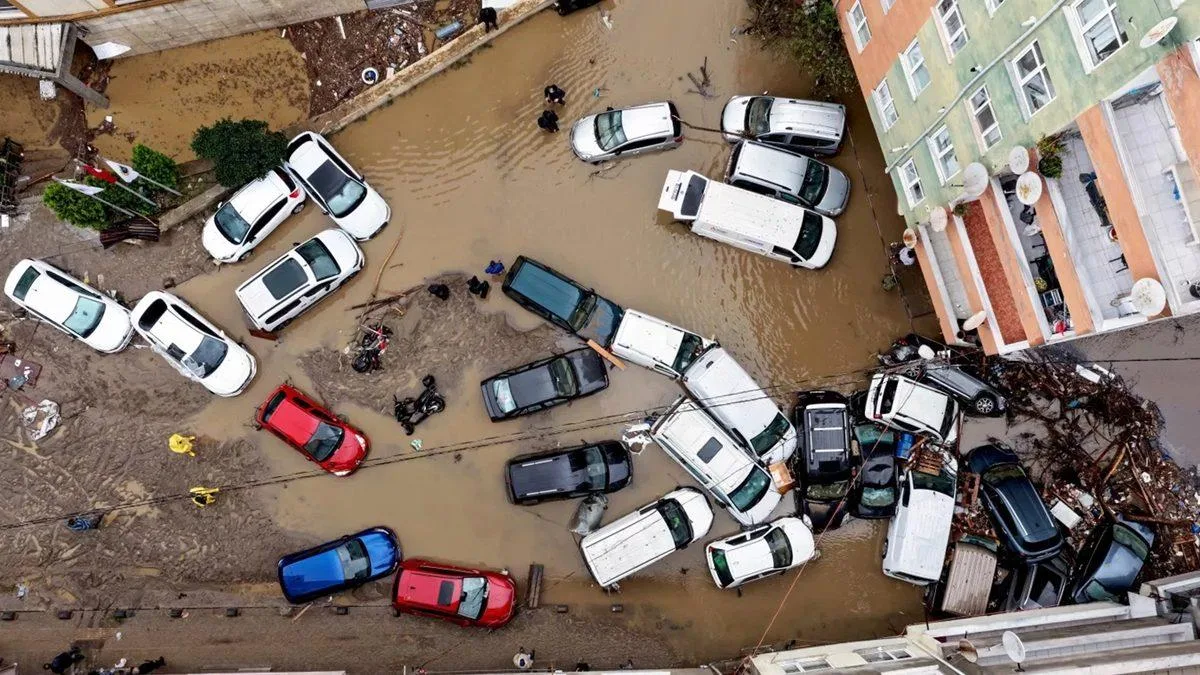
Cevap net: Hayır. Zorunlu Mali Mesuliyet Sigortası, Karayolları Trafik Kanunu'ndan doğan görevi gereği yalnızca üçüncü kişilere verilen zararları içerir. Aracın kendi kusurlarından kaynaklanan, örneğin motora su kaçması gibi hasarlar bu sigortanın dışındadır.
Akıntıyla sürüklenen araç çarparsa sorumluluk kimde?
Kontrolü kaybedilen araç, park etmiş başka araçlara ya da binalara hasar verebilir. Burada ilke, araç sahiplerinin kusursuz sorumlu olmasıdır; ancak kanun bir çıkış kapısı tanır.
- Etkin mücbir sebep, yani kaçınılmaz bir afet söz konusuysa ve araç sahibi kurala uygun park etmiş gibi hiçbir ihmalde bulunmamışsa sorumluluk düşer.
- Sorumluluk ortadan kalktığında ilgili aracın trafik sigortası da ödemez. Zarar gören taraf kendi kaskosuna ya da kötü altyapıdan sorumlu idareye yönelir.
Sigortasız araçlarda kapı nereden açılır?
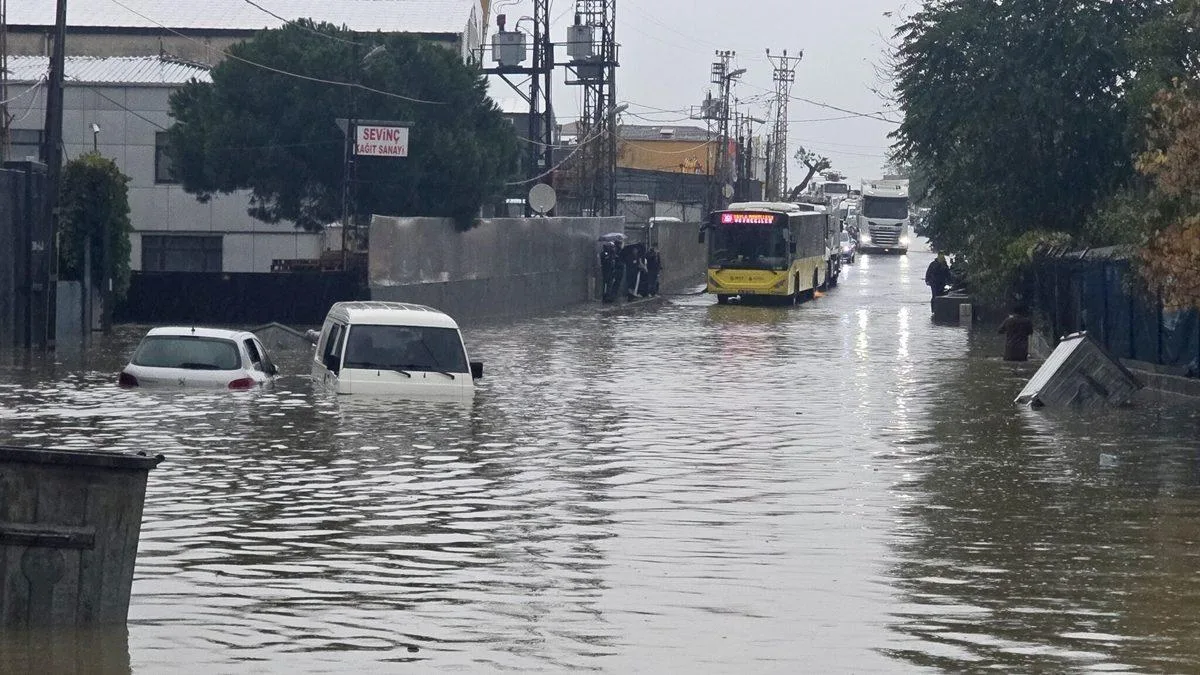
Poliçesi hiç olmayan ya da sel klozinden yoksun araç sahipleri için yol, idare hukukuna uzanır.
AFAD aracın bedelini karşılar mı?
Toplumda yaygın bir kanı aksine, 7269 sayılı Afet Kanunu konut, iş yeri ve bina gibi gayrimenkulleri güvenceye alır; motorlu kara taşıtları bu kapsama girmez. Valilik ve kaymakamlıklarca yapılan tespitler araç bedelini öder nitelikte değildir; sağlanan yardımlar sınırlı tutarlı sosyal desteklerdir.
Gerçek yol: İdareye karşı tam yargı davası
Altyapı zaafiyetinin rol oynadığı baskınlarda Anayasa'nın 125. maddesindeki idari sorumluluk ilkesi devreye girer. Belediyeler, İSKİ ve ASKİ gibi su kanalizasyon idareleri, DSİ ile Karayolları Genel Müdürlüğü aleyhine tam yargı davası açılabilir.
- Hizmet kusuru örnekleri: Öngörülebilir mevsimsel sağanakta dar menfez tercih etmek, dere yataklarını yapılaşmaya açmak, tahliye kanallarının bakımını savsaklamak, ızgara ve mazgalları tıkalı bırakmak. Bu tür ihmaller mevcutsa idarenin "aşırı yağış / mücbir sebep" savunması dinlenmez.
Suya gömülen araçta en büyük hata: Marş basmak
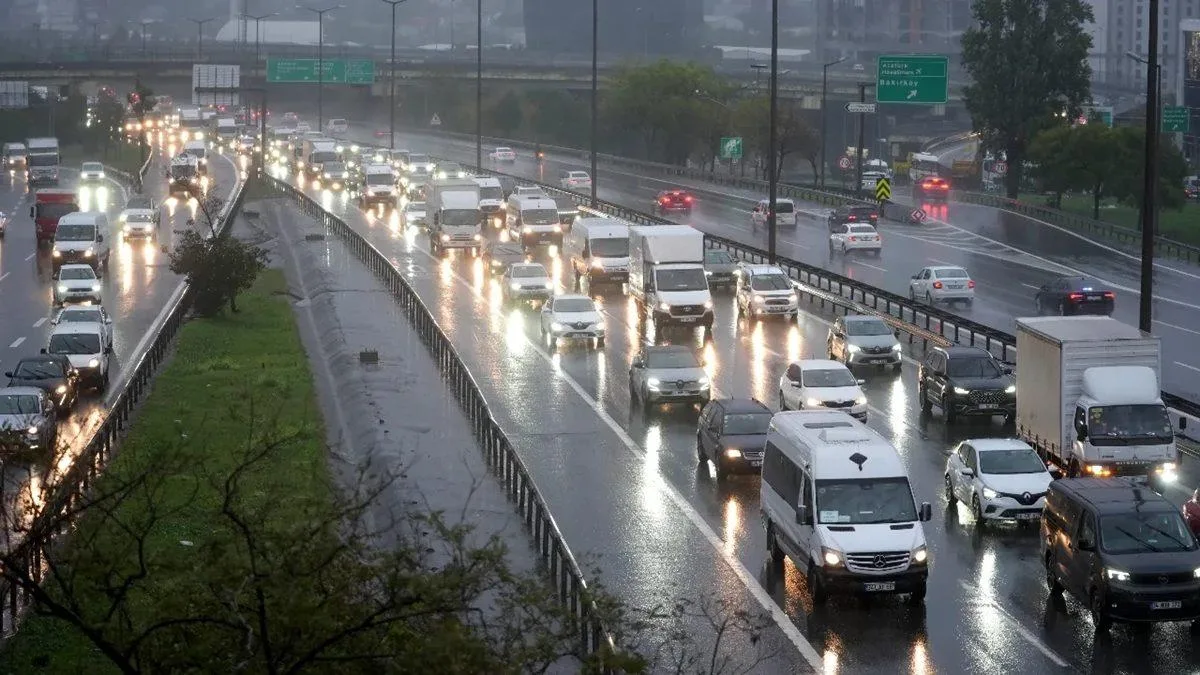
Sigortacılar tazminatı azaltmanın ya da reddetmenin en yaygın yolu olarak sürücü hatası ile zararı büyüten davranışlara başvurur. Senaryolara göre tablo şöyle değişir:
- Kurala uygun park halinde baskına yakalanmak: Kusur yoktur; sel güvencesi mevcutsa ödeme eksiksiz yapılır.
- Yolda beklenmedik anlarda suya yakalanmak: Tahmin edilemeyen ve kaçış imkânı bulunmayan durumda hasar güvence kapsamına girer.
- Su altındaki motora marş vermek: Hava emme manifoldundan çeken su, hidrolik kilitlenme (hydro-lock) yaratır. Sıkıştırılamayan su, biyel kollarını bükerek motoru tamamen hurdaya çevirir. Eksperler motor içi inceleme ve filtre analizleriyle marş verildiğini saptayabilir; bu hâl zararı büyüten kusur olarak motor bedelini tazminattan çıkarabilir ya da talebi bütünüyle düşürebilir.
- Uyarı tabelalarına rağmen su dolu alt geçide girmek: Bilerek suya girmek "ağır kusur" olarak nitelenebilir ve ödemenin bütünüyle reddiyle sonuçlanabilir.
Yaralanma ya da vefat yaşanırsa hangi poliçeler konuşur?
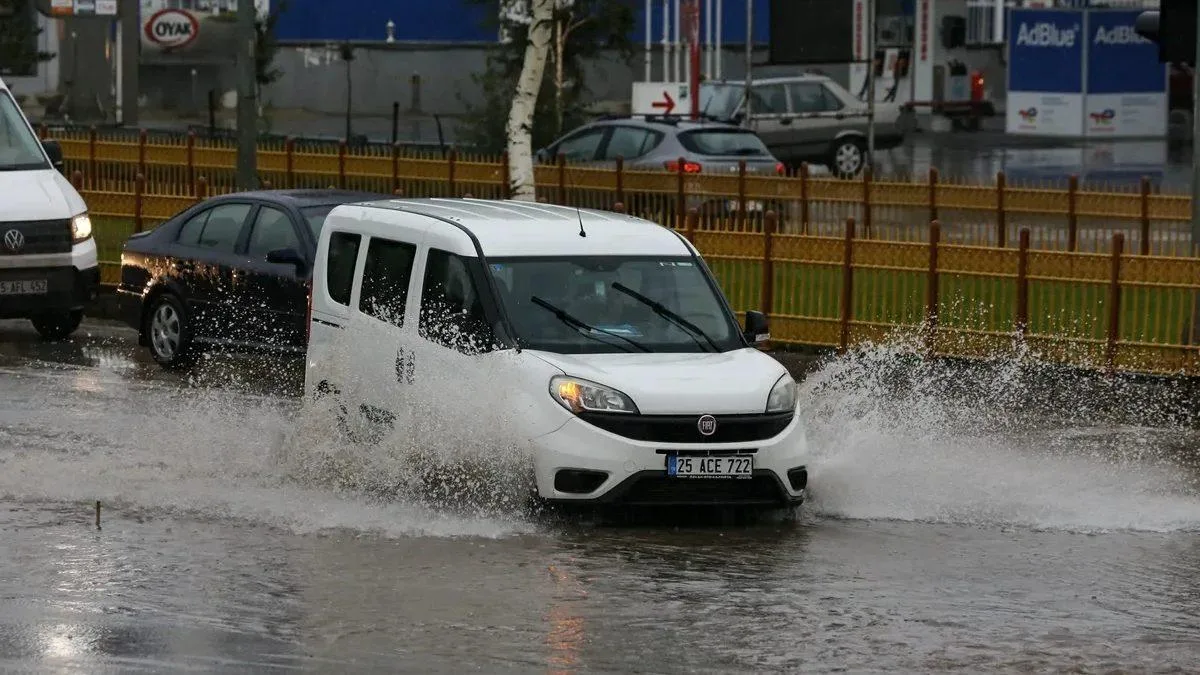
Araç içinde bedensel zarar ya da can kaybı yaşandığında iş yalnızca maddi hasar rejimiyle sınırlı kalmaz; kaza ve hayat sigortaları devreye girer.
- Hayat Sigortası: Bireysel ya da kredi bağlantılı hayat poliçelerinde sel gibi afetler hariç tutulmamıştır. Vefat bedeli lehtarlara ya da mirasçılara tam olarak ödenir. Üstelik sigortacının halefiyeti ilkesi burada uygulanmaz; yakınların idareden talep edeceği manevi ve destekten yoksun kalma tazminatlarından bu ödeme mahsup edilmez, iki alacak da ayrı ayrı tahsil edilir.
- Ferdi Kaza ve Koltuk Ferdi Kaza Sigortası: Ferdi Kaza Genel Şartları'na göre deprem, sel ve heyelan gibi afetler aksine hüküm yoksa güvence dışıdır. Sel kaynaklı ölüm, kalıcı maluliyet ya da sağlık giderlerinin ödenmesi için poliçede sel ve doğal afet klozunun açıkça yazılı olması zorunludur.
Zamanla yarışan resmî adımlar
- Kanıtı sabitleyin: Olay sırasında ve hemen ardından su kotunu, çamur izlerini ve geniş çevreyi kaydeden fotoğraf ve videolar çekin.
- Tutanakları eksiksiz alın: İtfaiyeden Yangın ve Kurtarma Olay Tutanağı; emniyet ya da jandarmadan Doğal Afet ve Trafik Olay Yeri Durum Tespit Tutanağı düzenletin.
- Yağış belgesini dosyaya koyun: Meteoroloji Genel Müdürlüğü'nün (MGM) bölgedeki yağış miktarını gösteren resmî bültenini temin edin.
- Delil tespiti isteyin: Kaskonuz yok ve idare aleyhine dava yoluna gidecekseniz, Sulh Hukuk Mahkemesi'nden bilirkişi katılımıyla hasar tespiti talep edin.
- Süreleri takip edin: Kasko alacağında zamanaşımı, muacceliyet tarihinden itibaren 2 yıl; riziko tarihinden itibaren ise her durumda 6 yıldır. Çekişmeli konularda Sigorta Tahkim Komisyonu ya da Asliye Ticaret Mahkemeleri yoludur. İdareye yönelik başvurularda 1 ve 5 yıllık ön başvuru süreleri ile reddin ardından 60 günlük dava süresi hiçbir koşulda aşılamaz.
Yorumlar (0)
Henüz yorum yok. İlk yorumu siz yapın!