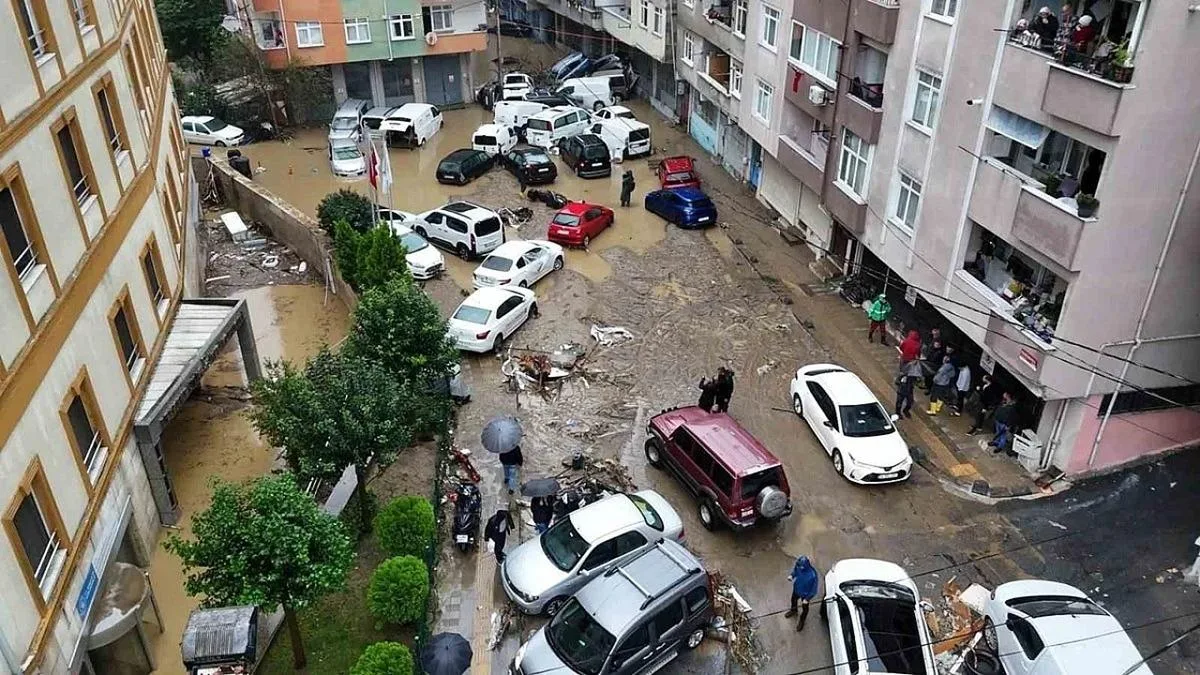

Wenn nach heftigen Regenfällen binnen Minuten das Wasser die Straßen flutet, werden Autos mitgerissen oder im Schlamm begraben – und sind oft völlig unbrauchbar. Wer trägt dann den Schaden? Die Antwort hängt von mehreren Fragen ab: Welchen Schutz bietet die eigene Police, wann gilt ein Fahrzeug als Totalschaden, und welche Möglichkeiten bleiben, wenn es keine Versicherung gibt?
Wie gut schützt die Kaskopolice?
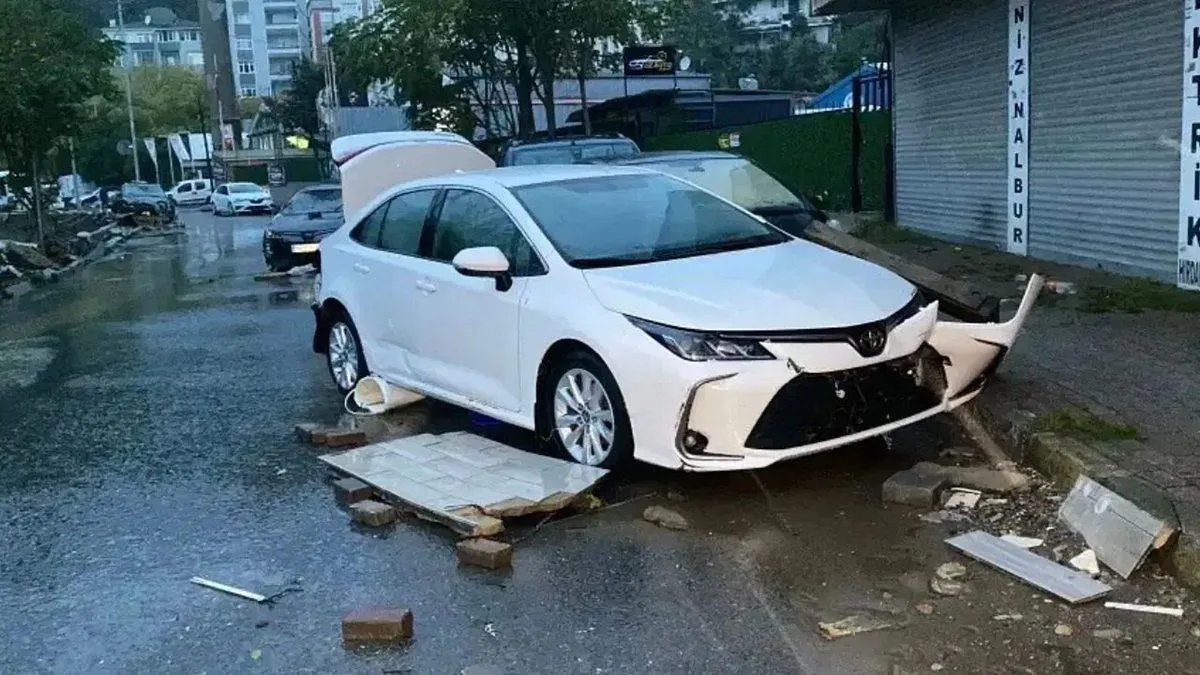
Natürlicher Ansprechpartner für Flutschäden ist die Kaskoversicherung. Entscheidend ist aber: Der Schutz gegen Überschwemmung muss ausdrücklich im Vertrag stehen. Nach den allgemeinen Kaskobedingungen für Kraftfahrzeuge ist Flut nicht in jedem Tarif automatisch enthalten:
- Basis-Tarif: Enthält keinen Flutschutz; ohne gesonderte Vereinbarung bleibt die Tür geschlossen.
- Standard-Tarif: Unterschiedlich je nach Anbieter; ohne zusätzliche Flutklausel gegen Aufpreis wird der Schaden nicht übernommen.
- Erweiterter Tarif: In den meisten Paketen ist Flut- und Hochwasserschutz bereits enthalten.
- Vollständiger Tarif: Naturkatastrophen und Hochwasser sind ohne Ausnahmen abgedeckt.
Ein weiteres Detail ist die sogenannte Selbstbeteiligungsklausel („Tenzili Muafiyet“). Sie legt einen Anteil des Schadens dem Versicherungsnehmer zur Last. Nach den gesetzlichen Vorgaben muss diese Klausel in der schriftlichen Police mindestens in Schriftgröße 14 Punkt erscheinen; ist sie kleiner abgedruckt, ist die Klausel unwirksam, und es wird vollständig gezahlt.
Wann gilt der Totalschaden?
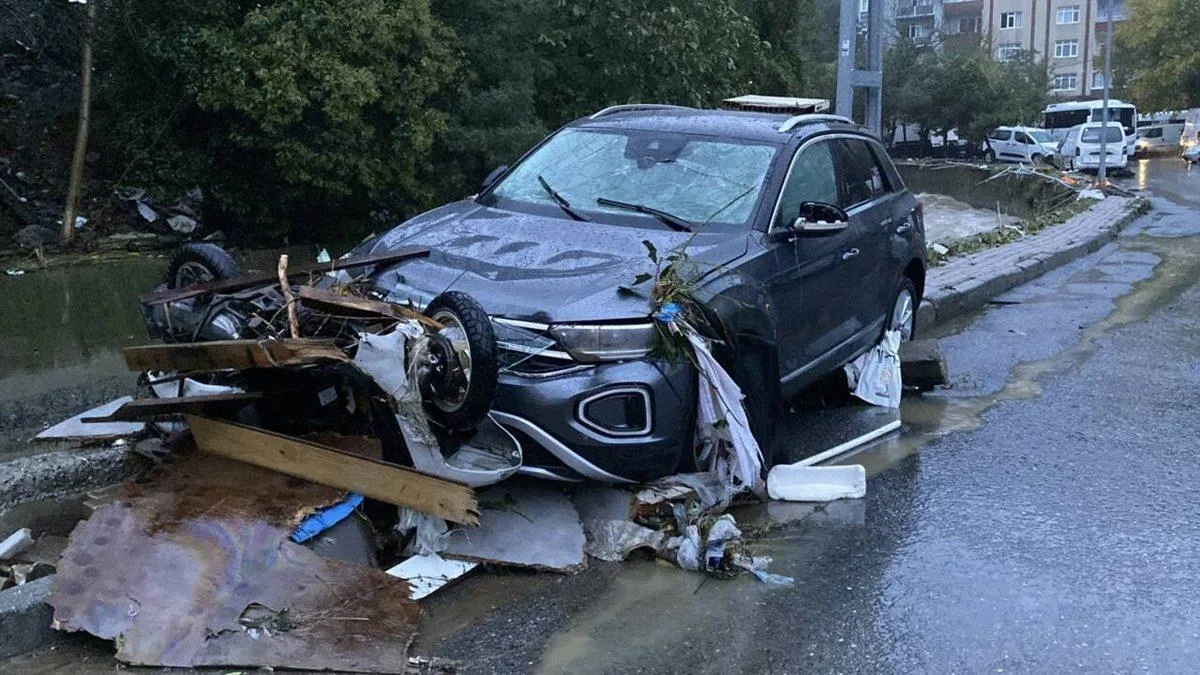
Übersteigen die Reparaturkosten den aktuellen Marktwert des Fahrzeugs oder ist eine Instandsetzung technisch unmöglich, gilt es als Totalschaden. Steht das Wasser über dem Motorblock oder sind Kabelbäume und Steuergeräte im Schlamm versunken, empfehlen Gutachter meist genau das.
Wichtige Eckpunkte im Verfahren:
- Der Schaden muss innerhalb von 5 Werktagen nach Kenntnis gemeldet werden.
- Gezahlt wird erst, wenn ein offizieller Registrierungsnachweis vorgelegt wird, der die Verschrottung oder das Abmelden vom Verkehr belegt.
- Zur Übernahme des Wracks („Sovtaj“) besteht keine Pflicht; man kann das Eigentum dem Versicherer überlassen oder den vollen Marktwert zum Schadentag in bar verlangen.
- Die Zahlung wird 10 Werktage nach Vorlage des Gutachtens fällig; spätestens nach 45 Tagen ab Anzeige ist der Betrag sofort fällig.
Springt die Haftpflichtversicherung ein?
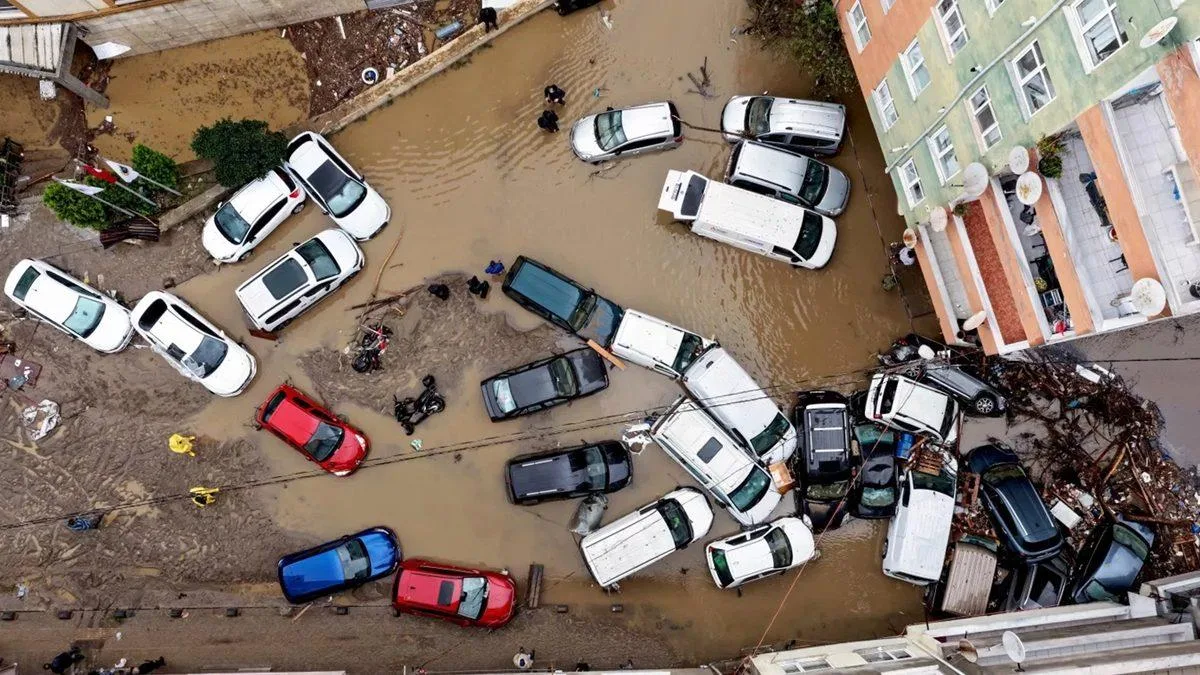
Die Antwort ist klar: Nein. Die verpflichtende Kfz-Haftpflicht deckt nach dem Straßenverkehrsgesetz ausschließlich Schäden an Dritten. Schäden am eigenen Fahrzeug, etwa Wassereintritt in den Motor, fallen nicht darunter.
Wer haftet, wenn ein mitgerissenes Auto kracht?
Ein außer Kontrolle geratenes Fahrzeug kann parkende Autos oder Gebäude beschädigen. Grundsätzlich haften Fahrzeughalter verschuldensunabhängig – das Gesetz kennt aber eine Ausnahme:
- Liegt ein wirksames höherrangiges Ereignis, also eine unabwendbare Katastrophe, vor, und hat der Halter das Fahrzeug regelkonform und ohne jedes Verschulden abgestellt, entfällt die Haftung.
- Entfällt die Haftung, zahlt auch die Haftpflicht des betreffenden Fahrzeugs nicht. Der Geschädigte wendet sich an seine eigene Kasko oder an die Behörde, die für die mangelhafte Infrastruktur verantwortlich ist.
Welche Möglichkeiten ohne Versicherung?
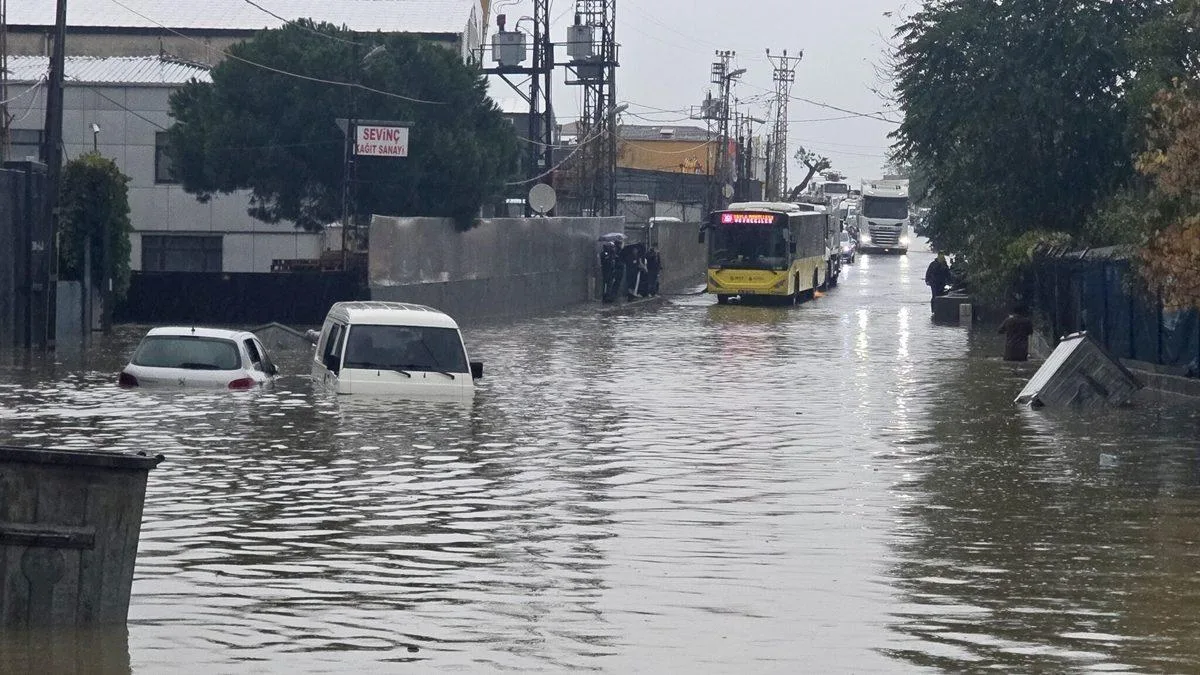
Für Halter ohne Police oder ohne Flutklausel führt der Weg in das Verwaltungsrecht.
Zahlt die Katastrophenschutzbehörde AFAD den Fahrzeugwert?
Entgegen einer verbreiteten Annahme deckt das Katastrophengesetz Nr. 7269 nur Immobilien wie Wohnhäuser, Gewerberäume und Gebäude. Motorfahrzeuge fallen nicht darunter. Die von Gouverneurs- und Landratsämtern durchgeführten Feststellungen führen nicht zur Erstattung des Fahrzeugwerts; geleistete Hilfen sind begrenzte soziale Unterstützungen.
Der echte Weg: Klage gegen die Verwaltung
Wenn Infrastrukturversagen die Flut verschärft, greift der Grundsatz der Staatshaftung nach Artikel 125 der Verfassung. Klagen in voller Höhe sind möglich gegen Gemeinden, Wasser- und Abwasserbetriebe wie İSKİ und ASKİ, die Staatliche Wasserbehörde DSİ sowie die Generaldirektion für Fernstraßen.
- Beispiele für Dienstverschulden: Bei vorhersehbaren saisonalen Starkregen zu enge Durchlässe wählen, Bachläufe der Bebauung opfern, die Wartung von Entwässerungskanälen vernachlässigen oder Gitter und Abdeckungen verstopft lassen. Liegen solche Versäumnisse vor, wird die Verteidigung mit „extremem Regen / höherer Gewalt“ nicht gehört.
Der größte Fehler im Wasser: den Zündschlüssel drehen
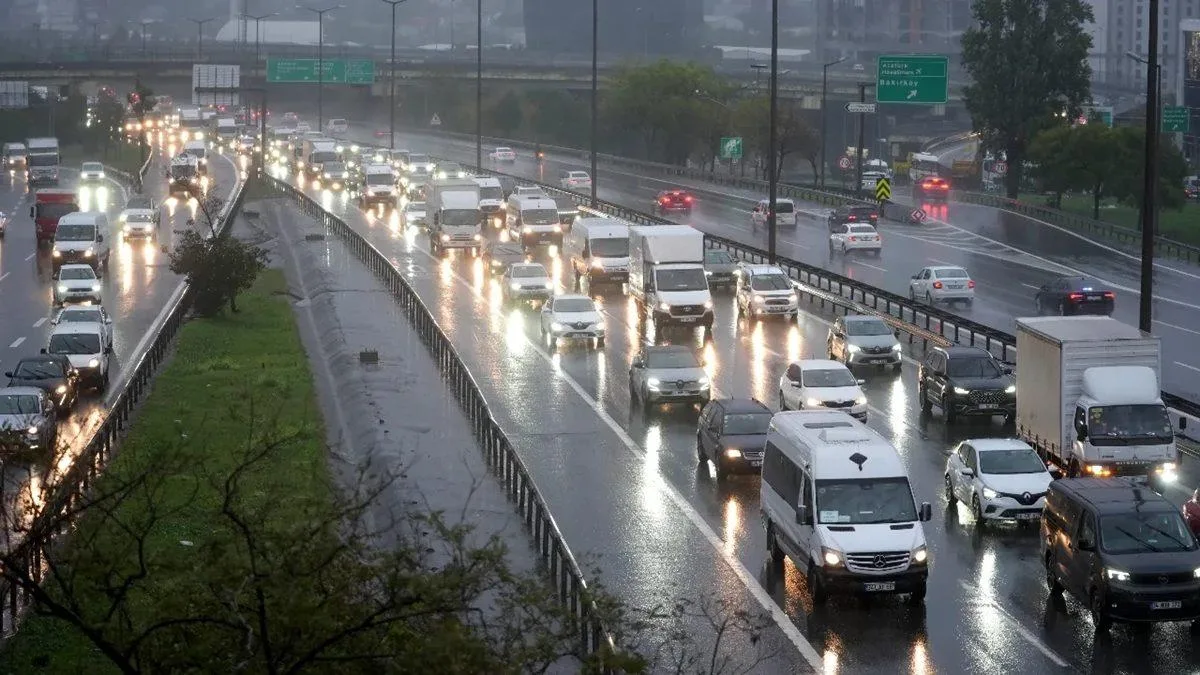
Versicherer nutzen Fahrerfehler oder schadensvergrößerndes Verhalten als häufigsten Grund, Leistungen zu kürzen oder abzulehnen. Je nach Szenario sieht die Lage so aus:
- Regelkonform geparkt und von der Flut überrascht: Kein Verschulden; besteht Flutschutz, wird vollständig gezahlt.
- Unerwartet im Wasser auf der Fahrt: Bei nicht vorhersehbbarer Lage ohne Fluchtmöglichkeit ist der Schaden gedeckt.
- Anlassversuch bei stehendem Wasser im Motor: Über das Ansaugrohr gezogenes Wasser erzeugt einen Hydraulikschloss-Effekt (hydro-lock). Das nicht komprimierbare Wasser verbiegt die Pleuel und macht den Motor komplett unbrauchbar. Gutachter erkennen den Anlassversuch an Motorenöffnung und Filteranalysen; als schadensvergrößerndes Verschulden kann dies den Motorwert aus der Entschädigung streichen oder den Anspruch insgesamt fallen lassen.
- Trotz Warnschildern in einen gefluteten Unterführung fahren: Wer bewusst ins Wasser fährt, kann als „grob fahrlässig“ eingestuft werden – mit möglicherweise vollständiger Ablehnung der Leistung.
Welche Policen gelten bei Verletzten oder Toten?
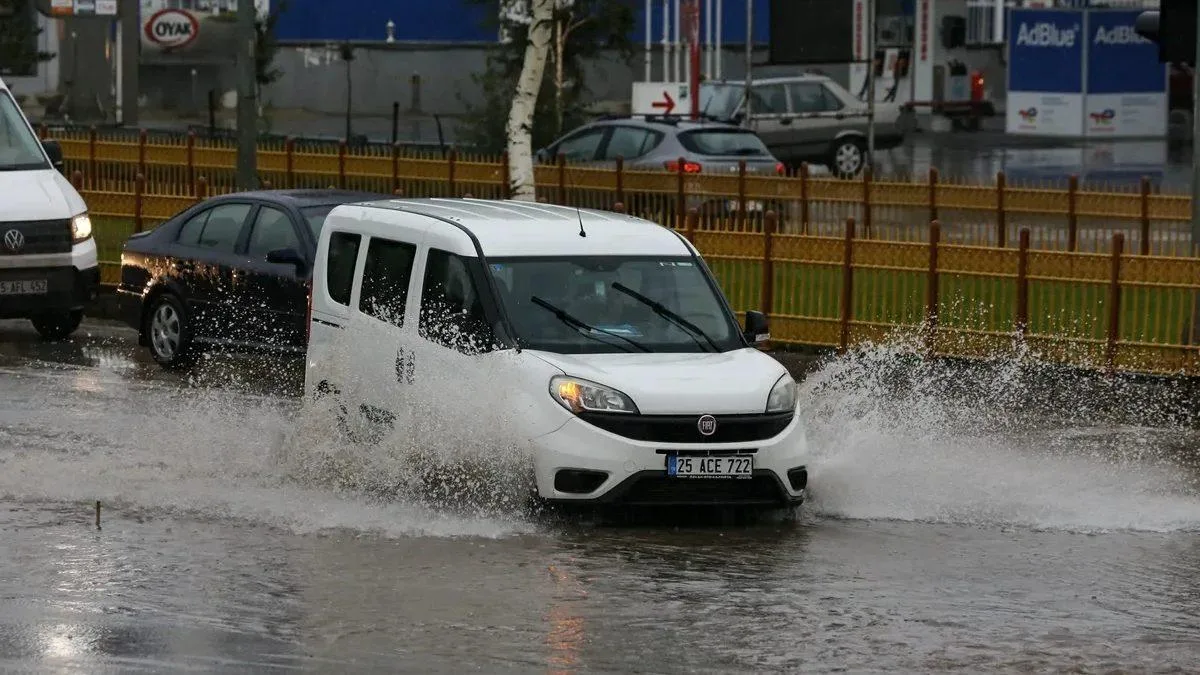
Gibt es im Fahrzeug Personenschäden oder Todesopfer, geht es nicht mehr nur um Sachschäden – Unfall- und Lebensversicherungen kommen ins Spiel.
- Lebensversicherung: In individuellen oder kreditgebundenen Lebenspolicen sind Katastrophen wie Fluten nicht ausgeschlossen. Die Todesfallsumme wird an Bezugsberechtigte oder Erben vollständig ausgezahlt. Zudem greift hier das Legalzessionsprinzip nicht: Die Schmerzensgeld- und Unterhaltsansprüche, die Angehörige gegen die Behörde geltend machen, werden nicht mit dieser Zahlung verrechnet – beide Forderungen können unabhängig voneinander geltend gemacht werden.
- Unfallversicherung und Sitzplatz-Unfallversicherung: Nach den allgemeinen Unfallbedingungen sind Katastrophen wie Erdbeben, Flut und Erdrutsch ohne abweichende Vereinbarung ausgeschlossen. Für Zahlungen bei flutbedingtem Tod, dauernder Invalidität oder Behandlungskosten muss eine Flut- und Naturkatastrophenklausel ausdrücklich in der Police stehen.
Formelle Schritte im Wettlauf mit der Zeit
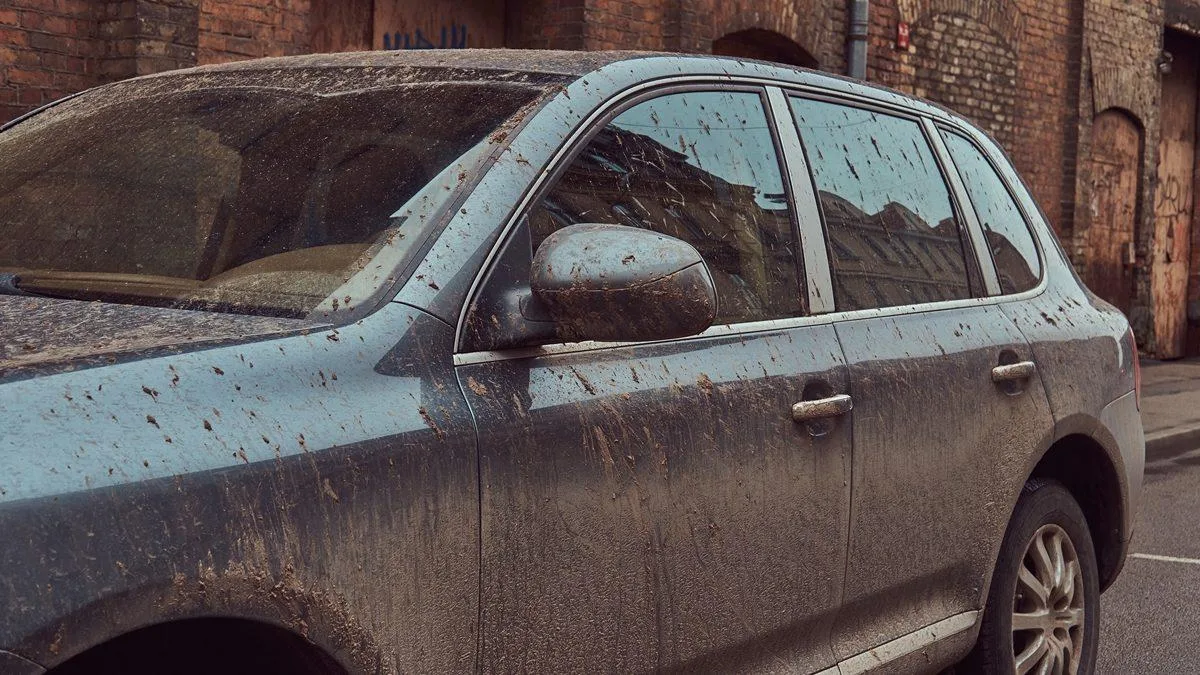
- Beweise sichern: Während und direkt nach dem Ereignis Fotos und Videos machen, die Wasserstand, Schlammspuren und die weitere Umgebung dokumentieren.
- Alle Protokolle besorgen: Von der Feuerwehr das Protokoll über Brand- und Rettungseinsätze; von Polizei oder Gendarmerie das Feststellungsprotokoll zum Naturkatastrophen- und Verkehrsunfallort.
- Niederschlagsdokument einreichen: Das offizielle Bulletin der Meteorologischen Generaldirektion (MGM) über die Niederschlagsmenge in der Region beschaffen.
- Beweissicherung beantragen: Ohne Kasko und mit Blick auf eine Klage gegen die Behörde beim Friedensgericht eine Schadensfeststellung unter Beteiligung eines Sachverständigen beantragen.
- Fristen im Blick behalten: Der Kaskoanspruch verjährt 2 Jahre nach Fälligkeit, in jedem Fall 6 Jahre nach dem Schadensereignis. Bei Streitfällen führen die Versicherungs-Schiedskommission oder die Handelsgerichte erster Instanz. Bei Anträgen an die Verwaltung dürfen die Vorverfahrensfristen von 1 und 5 Jahren sowie die 60-tägige Klagefrist nach Ablehnung unter keinen Umständen überschritten werden.
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten!