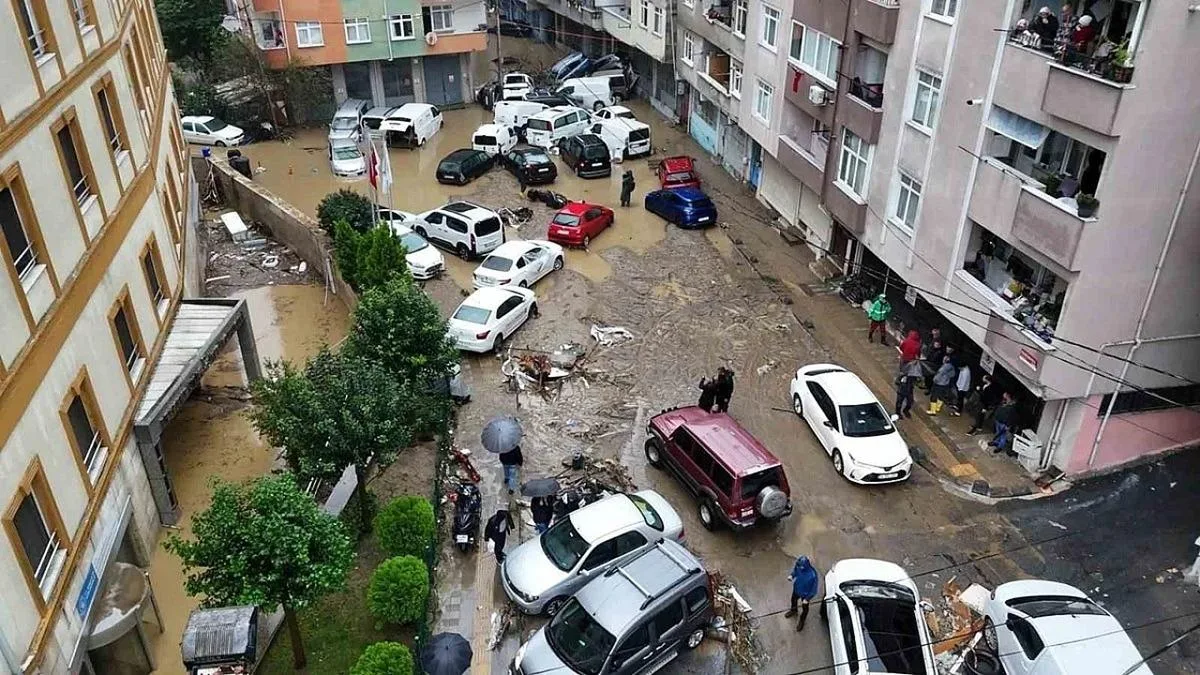

Après de violents orages, l'eau peut envahir les rues d'une ville en quelques minutes et engloutir les véhicules stationnés. Emportés par le courant ou ensevelis sous la boue, les automobiles sont souvent réduites à l'état d'épave. Qui paie alors la facture ?
La réponse mérite d'être examinée sous plusieurs angles : que couvre réellement votre police, à quel moment un véhicule est-il déclaré perte totale, et quelles voies restent ouvertes aux automobilistes non assurés ? Voici un tour d'horizon complet.
Que vaut votre police kasko face aux inondations ?
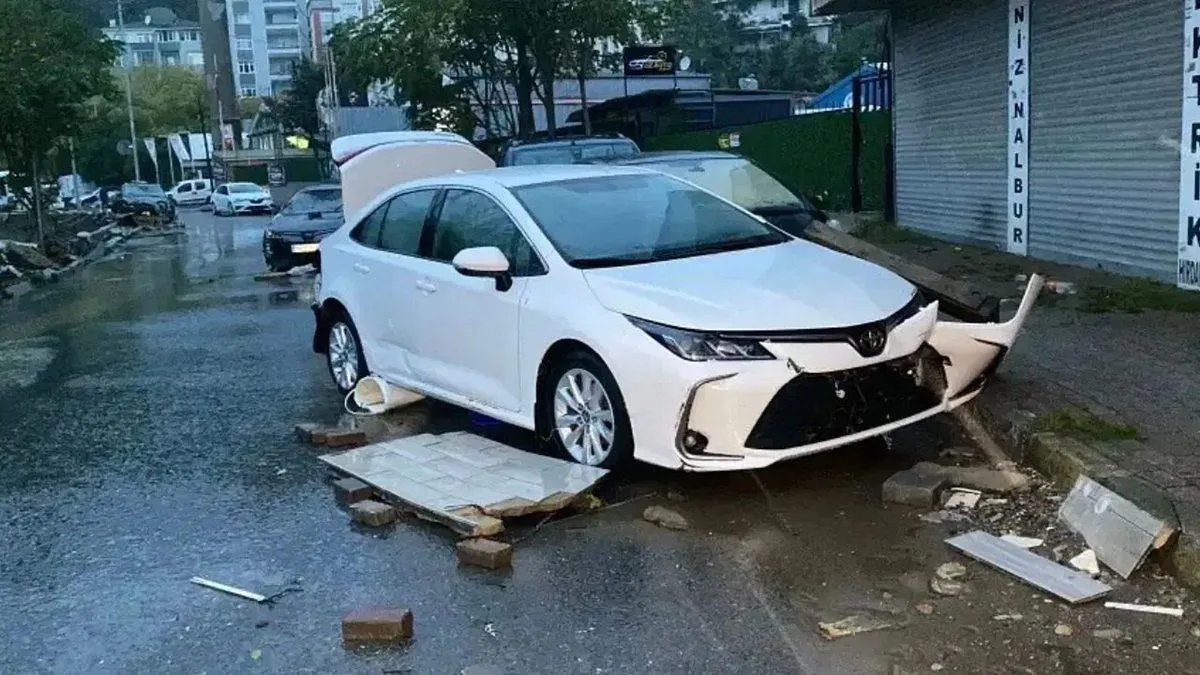
L'assurance dommages « kasko » — l'équivalent turc de l'assurance tous risques, distincte de l'assurance obligatoire — est le premier recours en cas de dégâts causés par une inondation. Mais une nuance essentielle s'impose : détenir une police ne suffit pas, encore faut-il que la garantie inondation figure au contrat. Selon les Conditions générales de l'assurance kasko pour véhicules terrestres, les inondations et crues ne sont pas couvertes par défaut dans toutes les formules.
- Formule restreinte : pas de garantie inondation ; la porte reste fermée si aucune clause n'a été ajoutée au contrat.
- Formule standard : la couverture varie selon les assureurs ; sans clause inondation ajoutée moyennant une prime supplémentaire, le sinistre n'est pas indemnisé.
- Formule étendue : la plupart des packs incluent d'office la garantie inondation et crue.
- Formule complète : les catastrophes naturelles et les crues sont couvertes sans aucune exclusion.
Autre point de vigilance : la « Tenzili Muafiyet », une franchise qui laisse à l'assuré une partie du sinistre. La réglementation impose que cette clause figure en caractères d'au moins 14 points dans la police écrite ; si elle est rédigée en trop petit, elle est nulle et l'indemnisation doit être intégrale.
Quand un véhicule est-il déclaré perte totale ?
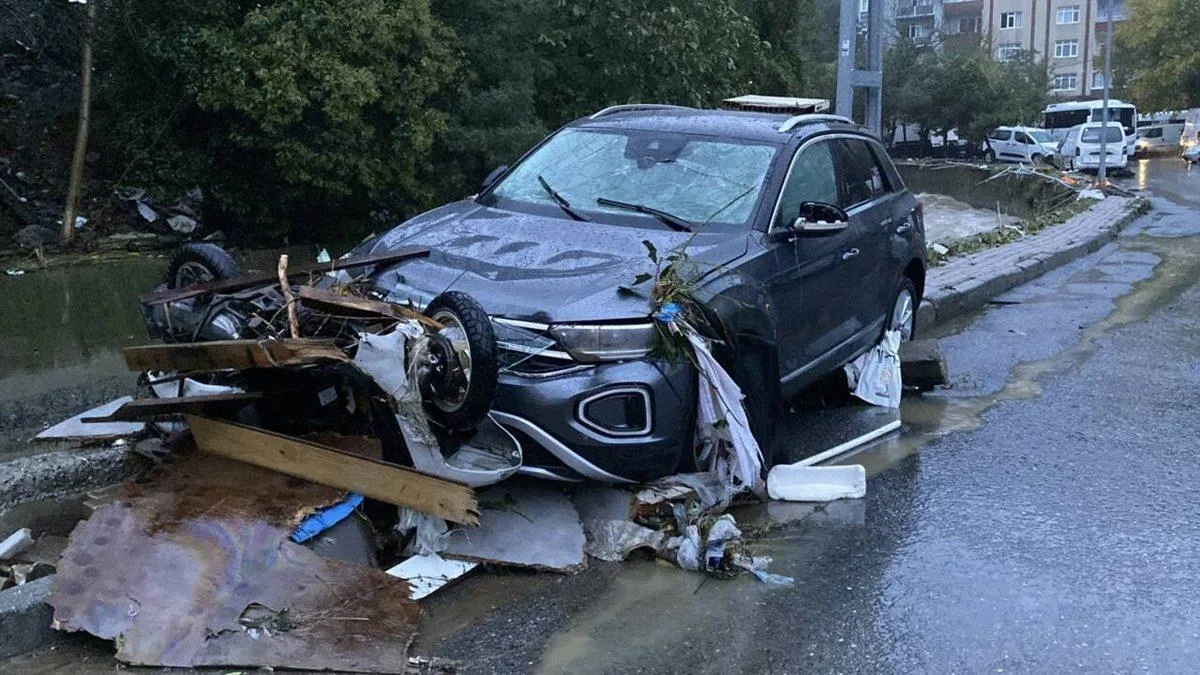
Le véhicule est considéré comme perte totale (pert) lorsque le coût des réparations dépasse sa valeur de marché actuelle ou lorsque sa remise en état devient techniquement impossible. Une eau ayant dépassé le bloc moteur, un faisceau électrique et des calculateurs noyés dans la boue : autant de tableaux qui orientent généralement les experts vers l'épave.
Les jalons à connaître dans cette procédure :
- Le sinistre doit être déclaré dans un délai de 5 jours ouvrables à compter de sa découverte.
- Aucun paiement n'est effectué sans document officiel d'immatriculation attestant que le véhicule a été retiré de la circulation ou déclaré épave.
- Il n'existe aucune obligation de reprendre l'épave (la « sovtaj ») : il est possible de laisser la propriété à l'assureur et de réclamer en espèces la valeur de marché complète au jour du sinistre.
- Le paiement devient exigible 10 jours ouvrables après la remise du rapport d'expertise, et 45 jours après la déclaration.
L'assurance obligatoire couvre-t-elle ces dégâts ?
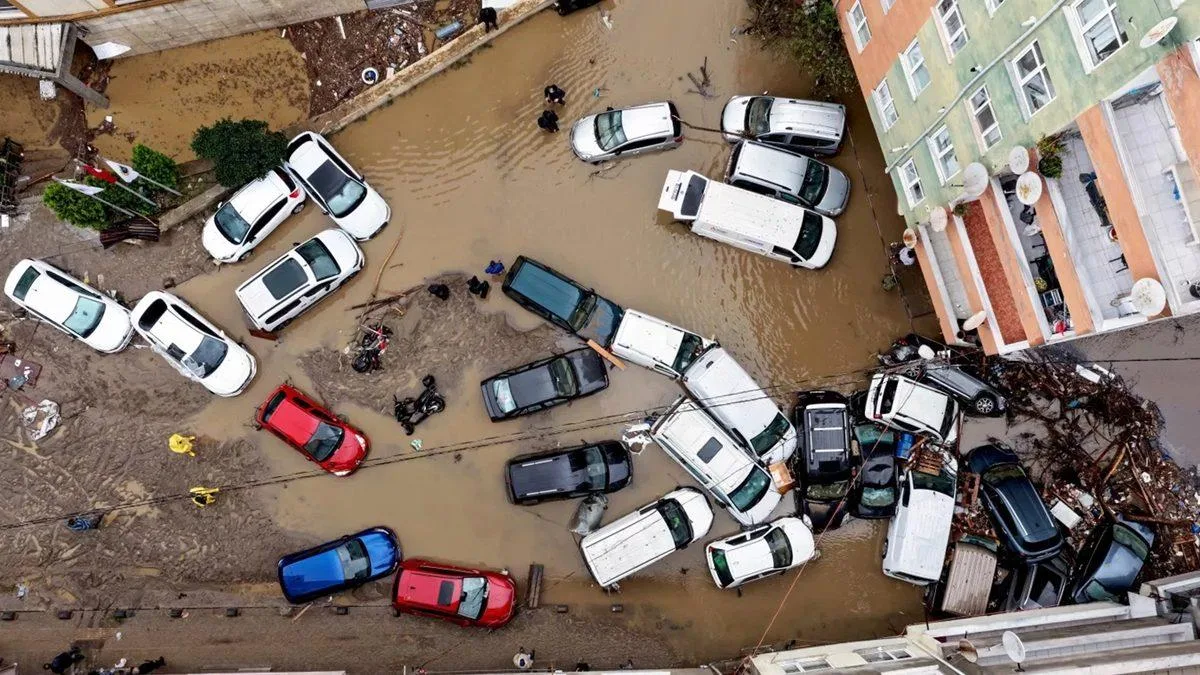
La réponse est claire : non. L'assurance responsabilité civile obligatoire (Trafik Sigortası) a pour mission, issue de la loi sur le trafic routier, d'indemniser uniquement les dommages causés aux tiers. Les dommages subis par le véhicule lui-même — l'eau entrée dans le moteur, par exemple — en sont exclus.
Si un véhicule emporté par le courant percute autre chose, qui est responsable ?
Un véhicule dont le conducteur a perdu le contrôle peut endommager des voitures garées ou des bâtiments. Le principe est celui d'une responsabilité sans faute du propriétaire ; toutefois, la loi prévoit une porte de sortie.
- La responsabilité est écartée en cas de force majeure effective — une catastrophe inévitable — à condition que le propriétaire ait stationné conformément aux règles, sans aucune négligence.
- Lorsque la responsabilité disparaît, l'assurance obligatoire du véhicule concerné ne paie pas non plus. La victime se tourne alors vers sa propre police kasko ou vers l'administration responsable des infrastructures défaillantes.
Véhicule non assuré : par où passer ?
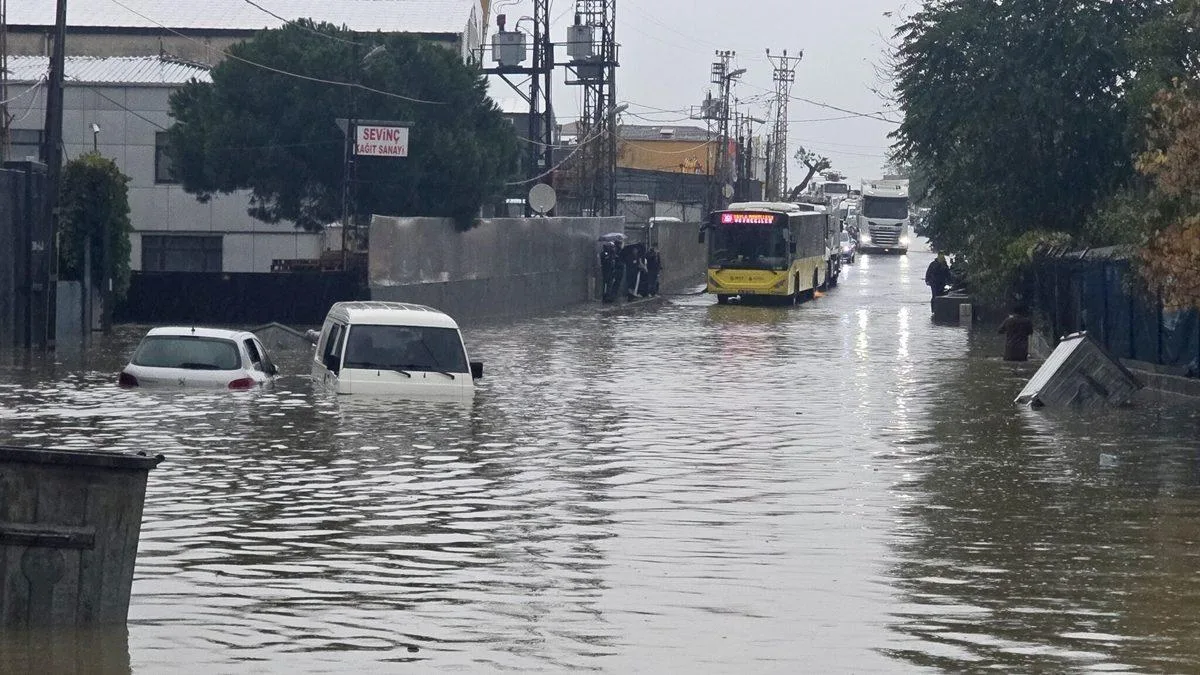
Pour les propriétaires dépourvus de police ou de clause inondation, la piste mène au droit administratif.
L'AFAD rembourse-t-elle le véhicule ?
Contrairement à une idée répandue, la loi sur les catastrophes n° 7269 protège les biens immobiliers : logements, locaux commerciaux, bâtiments. Les véhicules terrestres n'entrent pas dans ce champ. Les constats effectués par les préfectures et sous-préfectures ne donnent pas lieu au paiement de la valeur du véhicule ; les aides accordées sont des soutiens sociaux à montant limité.
La vraie voie : l'action pleine juridiction contre l'administration
Lorsqu'une défaillance des infrastructures a joué un rôle dans l'inondation, le principe de responsabilité administrative posé par l'article 125 de la Constitution s'applique. Des actions pleine juridiction peuvent être intentées contre les municipalités, les établissements des eaux comme İSKİ ou ASKİ, la DSİ (Direction des travaux hydrauliques) et la Direction générale des autoroutes.
- Exemples de faute de service : choisir des évacuations trop étroites lors d'orages saisonniers prévisibles, ouvrir à la construction des lits de rivières, négliger l'entretien des canaux d'évacuation, laisser grilles et caniveaux obstrués. Lorsque de telles négligences existent, la défense de l'administration invoquant « pluies exceptionnelles / force majeure » n'est pas retenue.
Le pire réflexe : tourner la clé dans un moteur noyé
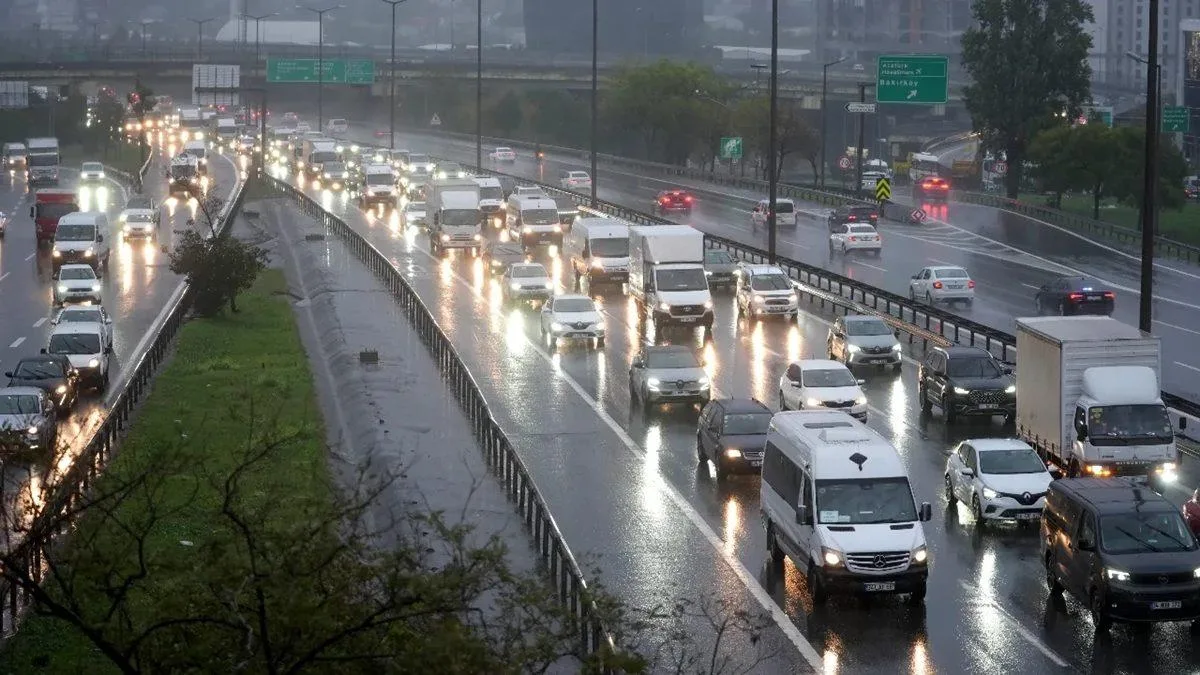
Les assureurs invoquent le plus souvent la faute du conducteur ou un comportement aggravant le dommage pour réduire ou refuser l'indemnisation. Les scénarios se distinguent ainsi :
- Être surpris par l'inondation alors que le véhicule est correctement stationné : aucune faute ; si la garantie inondation existe, l'indemnisation est intégrale.
- Être pris dans l'eau sur la route à un moment imprévisible : lorsque la situation était impossible à anticiper et sans issue de fuite, le dommage entre dans la couverture.
- Démarrer un moteur immergé : l'eau aspirée par la collecteur d'admission provoque un blocage hydraulique (hydro-lock). L'eau, incompressible, plie les bielles et réduit le moteur à l'état d'épave totale. Les experts peuvent détecter le démarrage par une inspection interne du moteur et l'analyse des filtres ; qualifiée de faute aggravant le dommage, cette manœuvre peut exclure le moteur de l'indemnisation, voire faire rejeter la demande dans son intégralité.
- S'engager dans un passage souterrain inondé malgré les panneaux d'avertissement : entrer sciemment dans l'eau peut être qualifié de « faute grave » et entraîner un refus total de l'indemnisation.
Blessures ou décès : quelles polices s'activent ?
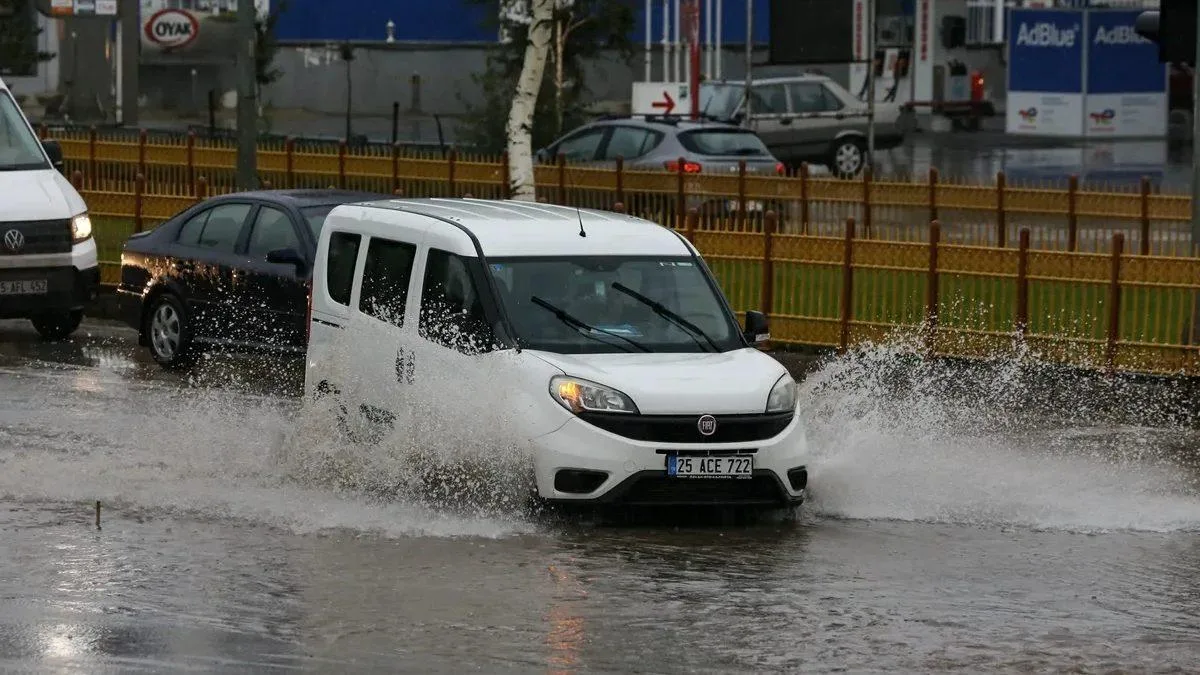
Lorsque des lésions corporelles ou un décès surviennent dans le véhicule, le régime des seuls dommages matériels ne suffit plus : les assurances accident et décès entrent en jeu.
- Assurance vie : dans les polices individuelles ou liées à un crédit, les catastrophes comme les inondations ne sont pas exclues. Le capital décès est versé intégralement aux bénéficiaires ou aux héritiers. De plus, le principe de subrogation de l'assureur ne s'applique pas ici : les indemnités pour préjudice moral et perte de soutien réclamées à l'administration par les proches ne sont pas déduites de ce versement ; les deux créances sont recouvrées séparément.
- Assurance individuelle accident et accident siège : selon les Conditions générales de l'assurance individuelle accident, les catastrophes telles que séismes, inondations et glissements de terrain sont hors garantie en l'absence de clause contraire. Pour l'indemnisation d'un décès, d'une invalidité permanente ou de frais de santé liés à une inondation, la clause inondation et catastrophes naturelles doit figurer expressément dans la police.
Des démarches officielles qui ne tolèrent aucun retard
- Fixer les preuves : prendre, pendant et juste après l'événement, photos et vidéos du niveau de l'eau, des traces de boue et des larges alentours.
- Obtenir tous les procès-verbaux : un procès-verbal d'incendie et de sauvetage auprès des pompiers ; un procès-verbal de constatation de catastrophe naturelle et de scène d'accident auprès de la police ou de la gendarmerie.
- Joindre l'attestation de précipitations : se procurer le bulletin officiel du Service météorologique national (MGM) attestant du volume de pluie dans la zone.
- Demander une constatation judiciaire : sans kasko et en cas d'action contre l'administration, solliciter auprès du tribunal d'instance une expertise contradictoire du dommage.
- Surveiller les délais : en kasko, la prescription court 2 ans à compter de l'exigibilité et, en tout état de cause, 6 ans à compter du sinistre. Pour les litiges, la voie passe par la Commission d'arbitrage des assurances ou les tribunaux de commerce. Dans les recours contre l'administration, les délais de requête préalable d'1 an et de 5 ans, puis le délai de procès de 60 jours après le rejet, ne peuvent en aucun cas être dépassés.
Commentaires (0)
Aucun commentaire pour le moment. Soyez le premier !