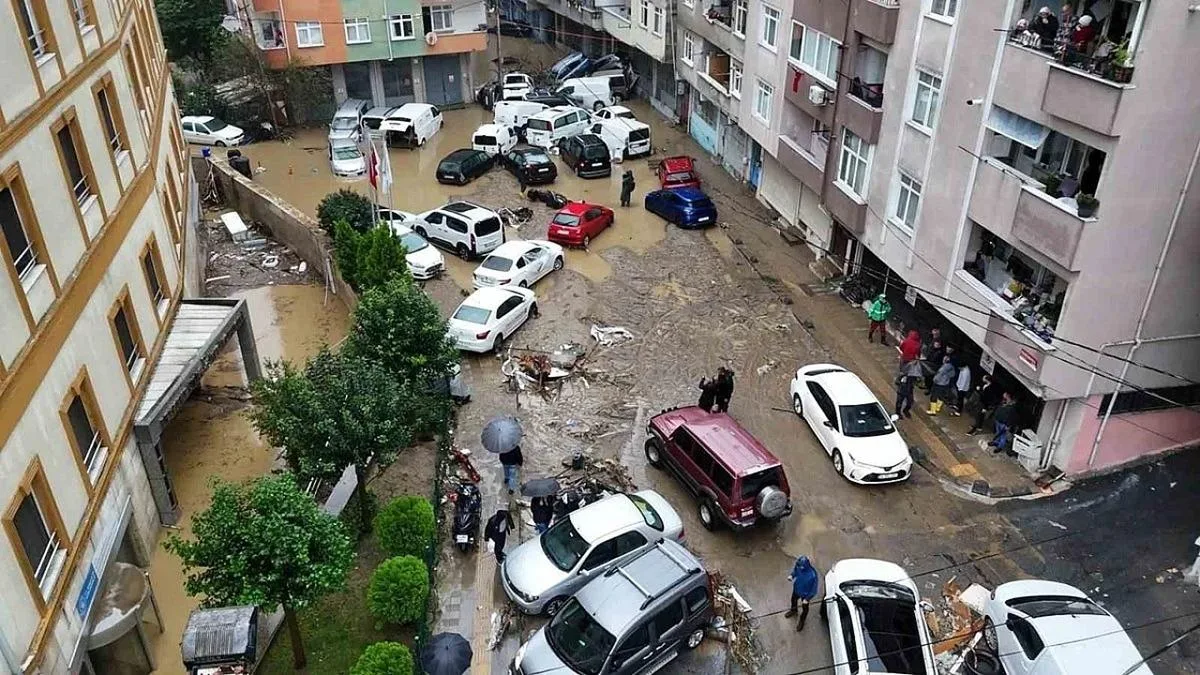

Un nubifragio può trasformare le strade di una città in fiumi in pochi minuti, inghiottendo le automobili. Veicoli trascinati dalla corrente o sepolti nel fango finiscono spesso in condizioni irreparabili. Ma a quel punto, chi paga i danni?
La risposta va cercata da più angolazioni: quale garanzia offre la vostra polizza, quando l'auto viene considerata perdita totale e quali strade restano aperte a chi non ha un'assicurazione. Ecco un quadro completo.
Quanto vi protegge la polizza kasko?
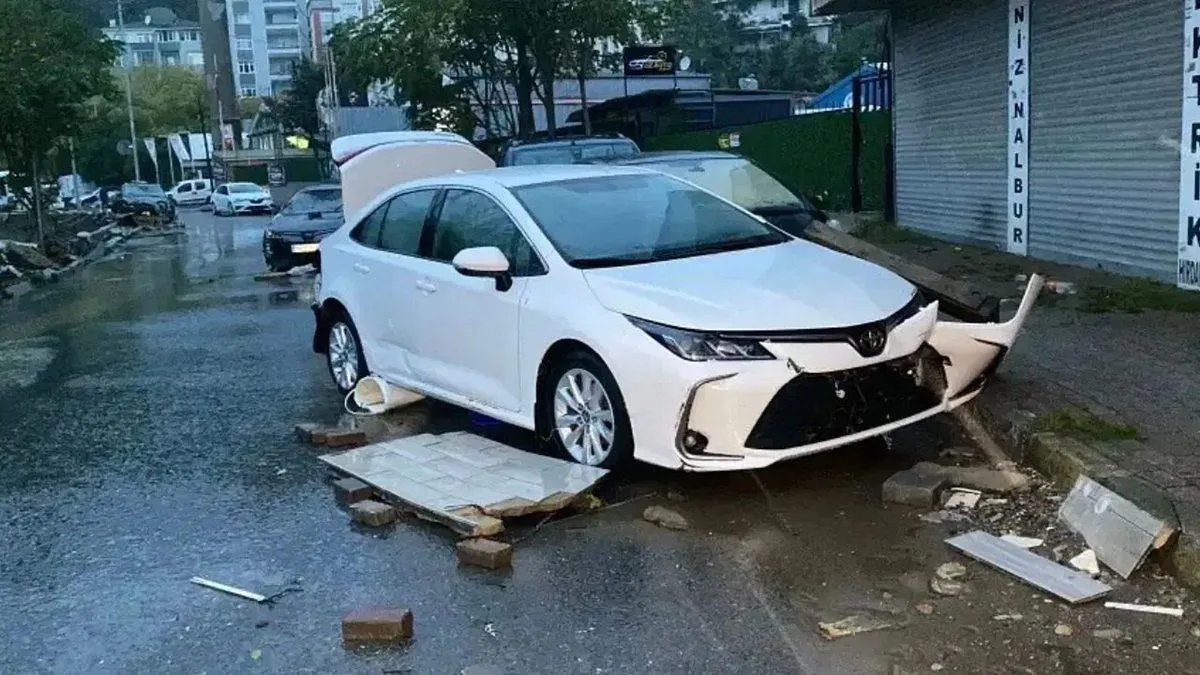
Per i danni da allagamento la via naturale è la kasko, l'assicurazione facoltativa sui danni propri del veicolo. Attenzione però a una distinzione cruciale: non basta avere una polizza, serve che la garanzia per inondazioni sia effettivamente inclusa nel contratto. Secondo le Condizioni Generali della Kasko per veicoli terrestri, l'alluvione e l'allagamento non sono una copertura automatica nelle formule base.
- Formula ridotta: non include la garanzia per alluvione; se non è stata aggiunta a parte, la porta resta chiusa.
- Formula standard: varia da compagnia a compagnia; senza una clausola specifica aggiunta con premio supplementare, il danno non è coperto.
- Formula estesa: nella maggior parte dei pacchetti la garanzia per alluvione e allagamento è inclusa di serie.
- Formula completa: disastri naturali e alluvioni sono coperti senza alcuna esclusione.
Altro dettaglio importante: la franchigia ("Tenzili Muafiyet"). Questa clausola pone a carico dell'assicurato una percentuale del danno. Per legge, la condizione di franchigia deve comparire nella polizza scritta con caratteri di almeno 14 punti; se stampata in corpo minore, la clausola è nulla e l'indennizzo va pagato per intero.
Quando viene dichiarata la perdita totale?
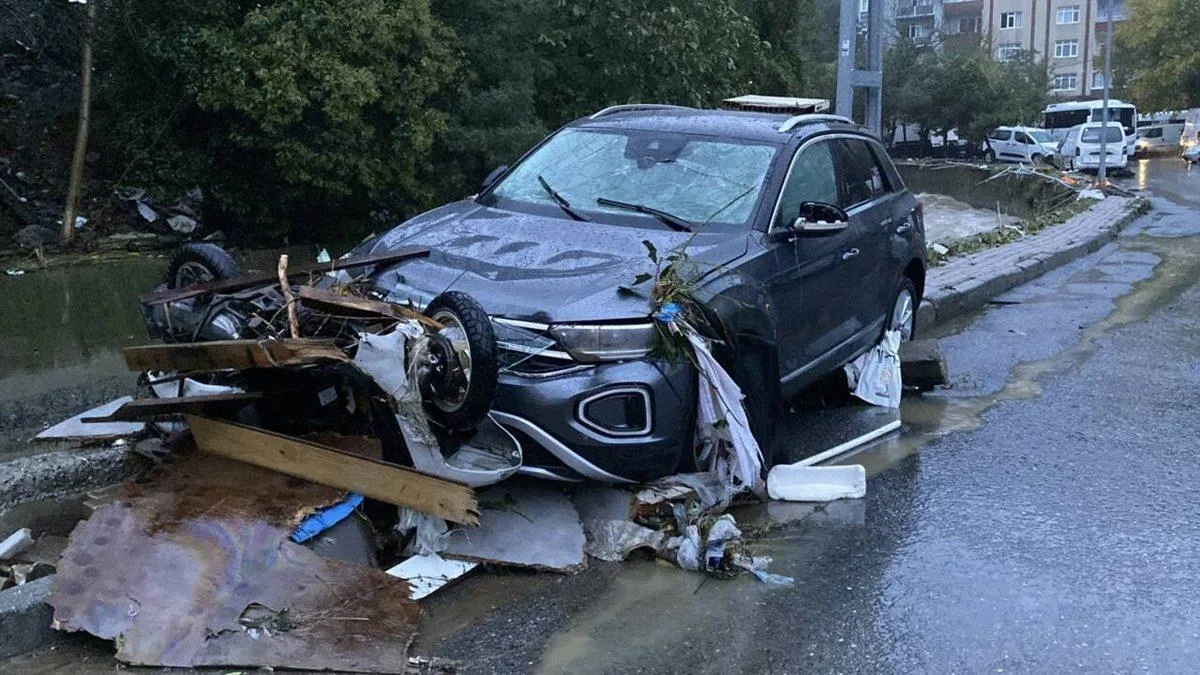
L'auto è considerata perdita totale ("pert") quando il costo di riparazione supera il valore di mercato attuale del veicolo o quando il ripristino è tecnicamente impossibile. Situazioni come l'acqua che supera il blocco motore o cablaggi e centraline sommersi nel fango spingono di solito i periti verso questa valutazione.
Le soglie da conoscere nel procedimento:
- La denuncia va presentata entro 5 giorni lavorativi dal momento in cui si è venuti a conoscenza del danno.
- Nessun pagamento viene erogato senza il documento ufficiale di registrazione che attesti la rottamazione o l'uscita dal traffico del veicolo.
- Non esiste l'obbligo di cedere all'assicuratore il relitto (il cosiddetto "sovtaj"): si può lasciare la proprietà all'assicuratore oppure chiedere in contanti il pieno valore di mercato al giorno del sinistro.
- Il pagamento diventa esigibile dopo 10 giorni lavorativi dalla presentazione della relazione peritale, oppure quando trascorrono 45 giorni dalla disdetta.
La RC auto copre questo danno?
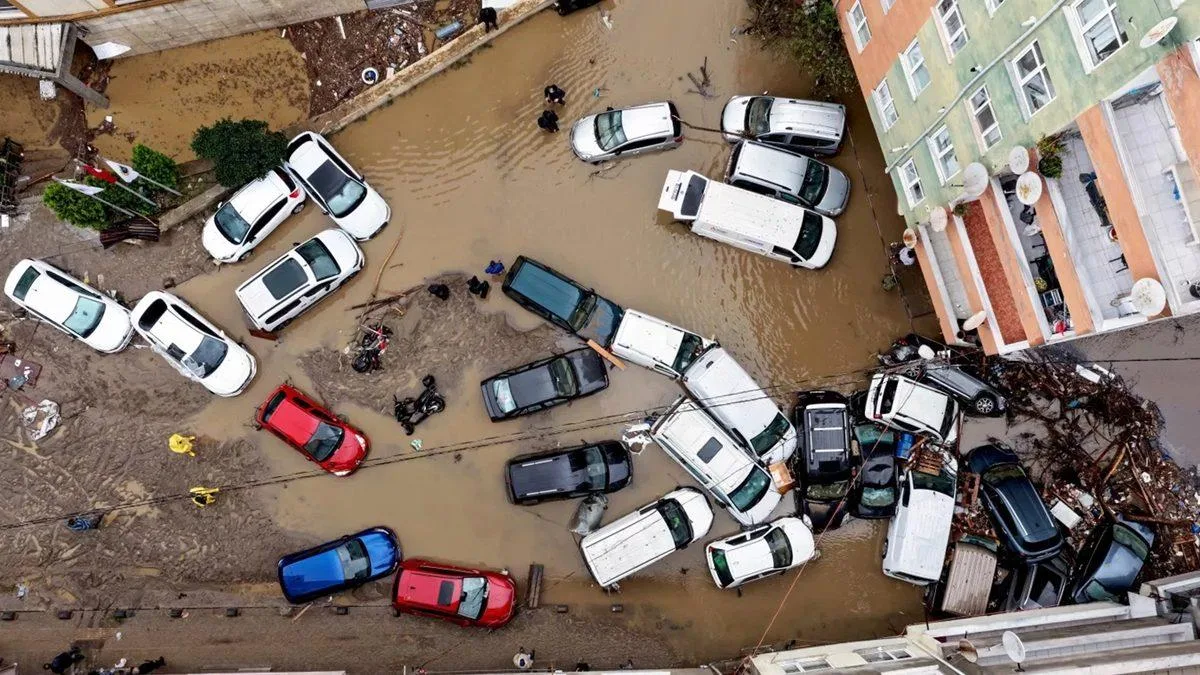
La risposta è netta: no. La Responsabilità Civile Obbligatoria, per il compito che le assegna la legge sulla circolazione stradale, copre solo i danni causati a terzi. I danni subiti dal veicolo stesso, come l'acqua entrata nel motore, restano fuori dal suo perimetro.
Se un'auto trascinata dalla corrente colpisce altri veicoli, chi risponde?
Un veicolo fuori controllo può danneggiare auto parcheggiate o edifici. Il principio è che i proprietari rispondono in modo oggettivo; la legge però prevede una via d'uscita.
- Se ricorre la forza maggiore, cioè un disastro inevitabile, e il proprietario aveva parcheggiato in regola senza alcuna negligenza, la responsabilità viene meno.
- Quando la responsabilità si estingue, anche la RC auto del veicolo coinvolto non paga. Il danneggiato si rivolgerà alla propria kasko oppure all'amministrazione responsabile delle infrastrutture difettose.
Senza assicurazione, quale strada resta aperta?
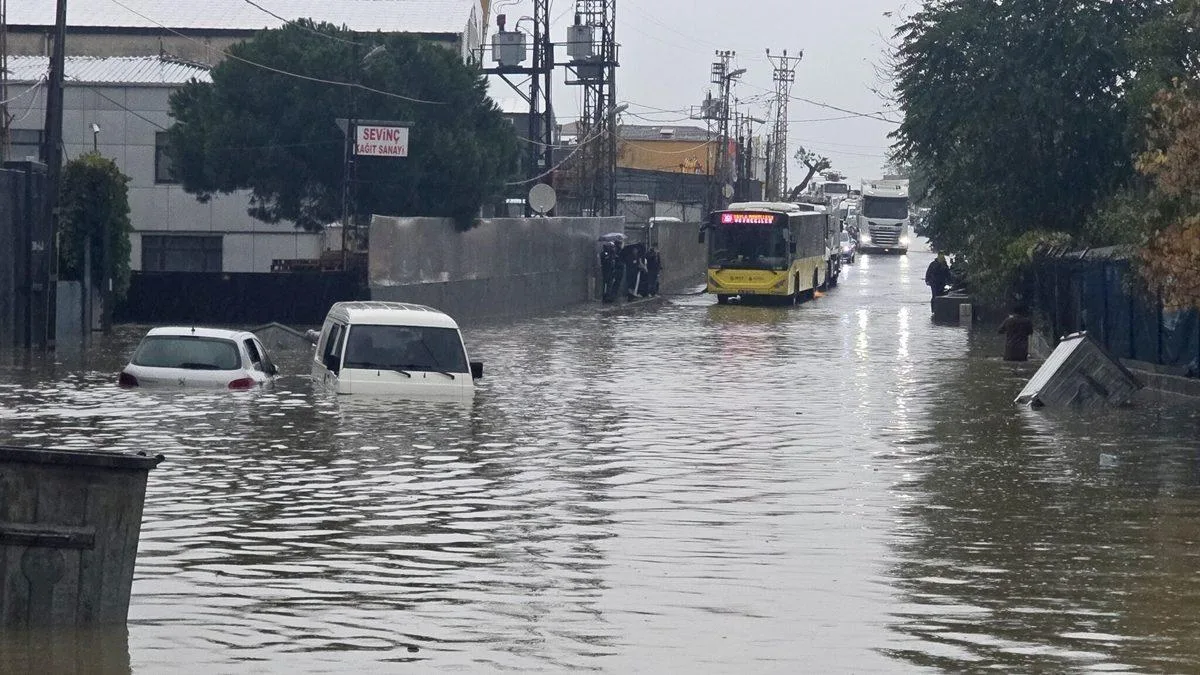
Per chi non ha alcuna polizza o è privo della clausola alluvione, il percorso passa per il diritto amministrativo.
L'AFAD risarcisce il valore dell'auto?
Contrariamente a una convinzione diffusa, la legge sui disastri naturali n. 7269 tutela immobili come abitazioni, attività commerciali ed edifici; i veicoli a motore non rientrano. Le verifiche svolte da prefetture e distretti non comportano il pagamento del valore del mezzo: gli aiuti erogati sono limitati sostegni sociali di importo contenuto.
La vera via: la causa di piena giurisdizione contro la pubblica amministrazione
Quando nell'allagamento pesa un deficit infrastrutturale, si applica il principio di responsabilità amministrativa dell'articolo 125 della Costituzione. Si può agire contro i comuni, gli enti idrici e fognari come İSKİ e ASKİ, la DSİ e la Direzione Generale delle Autostrade.
- Esempi di colpa nel servizio: scegliere tombini di scarso diametro in un acquazzone stagionale prevedibile, aprire gli alvei dei torrenti all'edificazione, trascurare la manutenzione dei canali di drenaggio, lasciare griglie e tombini intasati. In presenza di simili negligenze, la difesa dell'amministrazione basata su "pioggia eccessiva / forza maggiore" non viene accolta.
Il peggior errore con un'auto immersa nell'acqua: girare la chiave
Gli assicuratori usano spesso la colpa del guidatore o i comportamenti che aggravano il danno come motivo per ridurre o rifiutare l'indennizzo. Lo scenario cambia a seconda delle circostanze:
- Auto parcheggiata in regola colta dall'allagamento: nessuna colpa; se la garanzia alluvione è presente, l'indennizzo viene pagato per intero.
- Acqua incontrata in strada in modo imprevedibile: se non c'erano modo di prevederla né vie di fuga, il danno rientra nella copertura.
- Avviare il motore immerso nell'acqua: l'acqua risucchiata dal collettore di aspirazione provoca l'inceppamento idraulico (hydro-lock). L'acqua, incomprimibile, piega le bielle e riduce il motore a rottame totale. I periti possono accertare l'avviamento con ispezioni interne al motore e analisi dei filtri; questo comportamento, qualificato come aggravamento del danno, può escludere il valore del motore dall'indennizzo o far cadere l'intera richiesta.
- Entrare in un sottopasso allagato nonostante i cartelli: entrare consapevolmente nell'acqua può essere qualificato come colpa grave e portare al rifiuto totale dell'indennizzo.
Se ci sono feriti o vittime, quali polizze entrano in gioco?
Quando nell'abitacolo si registrano lesioni o decessi, non si resta nel solo regime dei danni materiali: intervengono le assicurazioni infortuni e vita.
- Assicurazione sulla vita: nelle polizze vita individuali o collegate a finanziamenti, disastri come le alluvioni non sono esclusi. Il capitale in caso di morte viene pagato integralmente ai beneficiari o agli eredi. Inoltre non si applica qui il principio di surroga dell'assicuratore: il pagamento non viene detratto dai risarcimenti per danno morale e da perdita del sostegno che i familiari chiederanno all'amministrazione; i due crediti si riscuotono separatamente.
- Assicurazione infortuni individuale e per il passeggero: secondo le Condizioni Generali dell'Infortuni, disastri come terremoti, alluvioni e frane sono esclusi salvo clausola contraria. Perché un decesso, un'invalidità permanente o le spese sanitarie legati all'alluvione siano coperti, la clausola su alluvione e disastri naturali deve essere espressamente scritta in polizza.
Le pratiche ufficiali, una corsa contro il tempo
- Fissate le prove: scattate foto e video durante e subito dopo l'evento, documentando il livello dell'acqua, le tracce di fango e l'area circostante.
- Ottenete tutti i verbali: dai vigili del fuoco il verbale di intervento antincendio e soccorso; da polizia o gendarmeria il verbale di constatazione del luogo del sinistro per disastro naturale e incidente stradale.
- Inserite nel fascicolo il documento sulle precipitazioni: procuratevi il bollettino ufficiale della Direzione Generale di Meteorologia (MGM) sulle quantità di pioggia registrate nella zona.
- Chiedete la constatazione giudiziaria dei danni: se non avete la kasko e intendete agire contro l'amministrazione, richiedete al Tribunale di Pace la verifica del danno con il supporto di un CTU.
- Rispettate i termini: la prescrizione del credito kasko è di 2 anni dalla data di esigibilità e, in ogni caso, di 6 anni dalla data del rischio. Per le controversie si ricorre alla Commissione di Arbitraggo Assicurativo o ai Tribunali commerciali. Nelle istanze alla pubblica amministrazione non sono superabili i termini di pre-istanza di 1 e 5 anni e i 60 giorni per agire in giudizio dopo il rifiuto.
Commenti (0)
Ancora nessun commento. Scrivi il primo!